
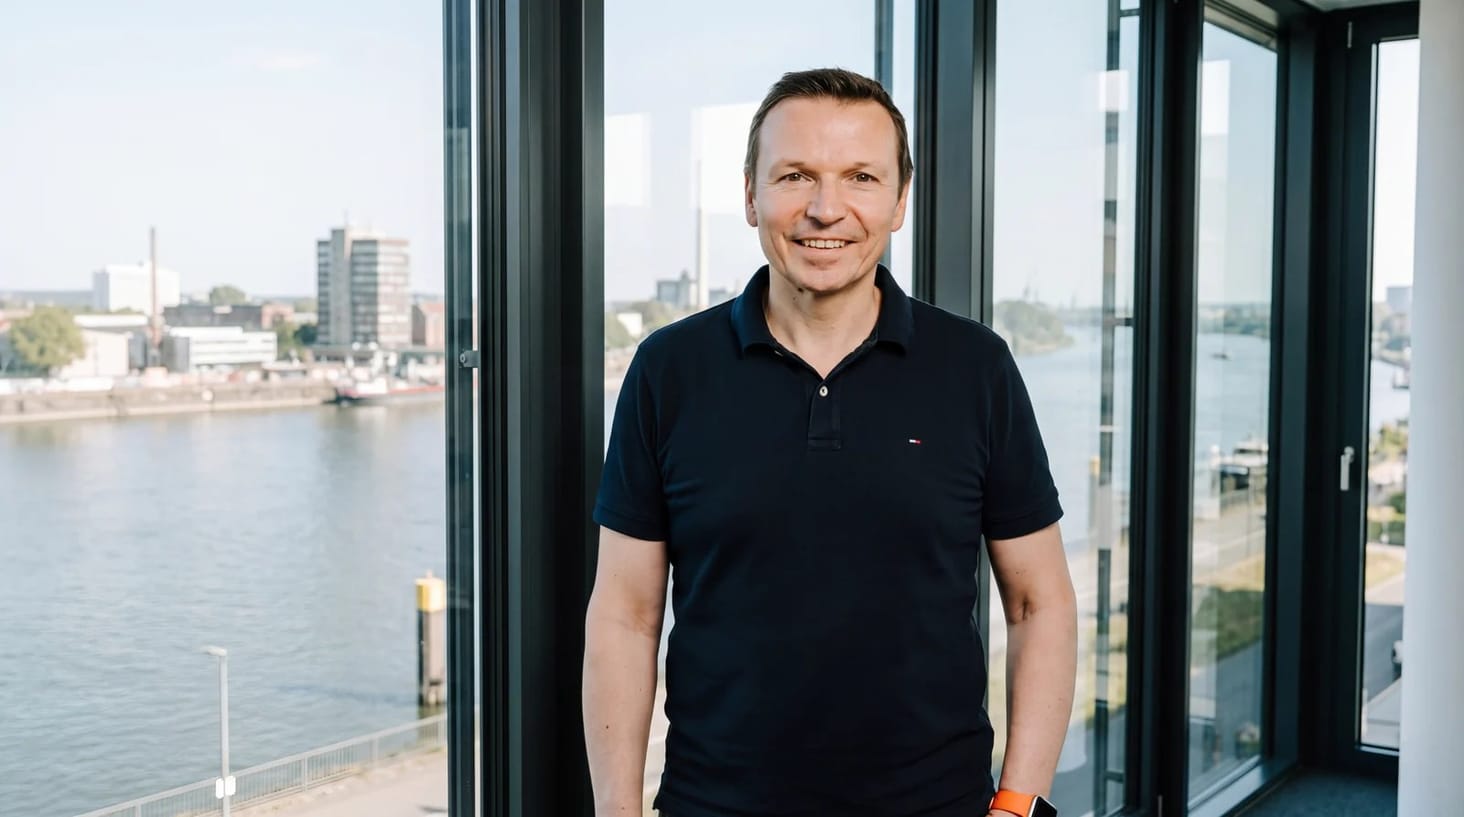

Marcus Knispel
Schwerpunkt Expertise Zielgruppen Kontakt Beratungstermin vereinbaren

Top-Medizin für
Geschäftsführer mit
stabilen Beiträgen
bis ins Alter

Mit System in die PKV heißt für Sie ein Hochleistungstarif, mit dem Sie im Ernstfall schnell beim Facharzt sind, und ein Beitrag, der bis in den Ruhestand planbar bleibt.

Erstgespräch mit mir vereinbaren
1.240+ Menschenzur PKV beraten
Marcus Knispel, PKV-Spezialist für Geschäftsführer
Bekannt aus
DIE WELTFrankfurter RundschauDAS INVESTMENTVersicherungsJournalGmbHchefDeutsches Institut für Altersvorsorgevon BuddenbrockLinkedIn
Ausgangslagen

Dürfen Sie als Geschäftsführer in die PKV wechseln?

Die Entscheidung für die PKV treffen Sie einmal und leben Jahrzehnte mit ihr. Deshalb kläre ich mit Ihnen zuerst, ob Sie gesetzlich versichert bleiben müssen und wie Ihr Zuschuss geregelt ist. Über Tarife sprechen wir erst, wenn das feststeht.

PKV für angestellte Geschäftsführer
Angestellt

Angestellter Geschäftsführer

Liegt Ihr Jahresgehalt im Jahr 2027 über der Versicherungspflichtgrenze von 84.150 €, steht Ihnen die PKV offen. Ich prüfe Ihren Status, bevor Sie etwas unterschreiben, und hole den vollen Arbeitgeberzuschuss für Sie heraus.

Wechsel als angestellter GF

PKV für beherrschende Gesellschafter-Geschäftsführer
Beherrschend

Gesellschafter-Geschäftsführer

Meist sind Sie als beherrschender Gesellschafter sozialversicherungsfrei, also nicht gesetzlich pflichtversichert. Ich gestalte mit Ihnen den Zuschuss und achte auf einen langfristig stabilen Beitrag.

PKV für Gesellschafter-GF
PKV für angestellte Gutverdiener
Gutverdiener

Angestellte Gutverdiener

Ich rechne beide Systeme mit ehrlichen Zahlen für Sie durch. Spricht die Rechnung für den Wechsel, sichere ich Ihnen den Arbeitgeberzuschuss.

GKV und PKV vergleichen
„In der gesetzlichen Kasse zahlen Sie als Geschäftsführer meist den Höchstbeitrag und bekommen dafür die Standardversorgung. Teuer wird es für Sie aber vor allem dann, wenn Sie wochenlang auf einen Termin warten und im Betrieb fehlen. Eine gute PKV bringt Sie schneller zum richtigen Arzt.“
Marcus KnispelPKV-Berater für Geschäftsführer (§ 34d GewO)
Marcus Knispel, ungebundener Spezialist
Tarifqualität

Ein guter Tarif zahlt auch für teure Behandlungen

Billigtarife sparen oft an Stellen, die Sie erst bemerken, wenn Sie krank sind. Davon rate ich Ihnen ab, auch wenn der Beitrag verlockend klingt. Ich lese die Tarifbedingungen bis ins Kleingedruckte und erkläre Ihnen in Alltagssprache, was drinsteht.

  • Tarifvergleich über den gesamten Markt
  • Prüfung der Beitragshistorie jedes Versicherers
  • Anonyme Risikovoranfrage bei Vorerkrankungen
  • Ich bleibe Ihr Ansprechpartner, auch lange nach dem Abschluss
Ihren Fall mit mir besprechen
Marcus Knispel – ungebundene Beratung
Einsatzfähigkeit

Als Geschäftsführer können Sie sich keinen langen Ausfall leisten

Ihr Betrieb und Ihre Kunden verlassen sich darauf, dass Sie entscheiden. Jede Woche, in der Sie krank ausfallen, kostet Sie schnell mehr als ein Monatsbeitrag zur PKV. Mit dem passenden Tarif sind Sie zügig in Behandlung, und ich wähle ihn so aus, dass Sie den Beitrag auch im Ruhestand gut bezahlen können.

  • Schnelle Termine bei Fachärzten und in Spitzenkliniken
  • Gute Erstattung, auch wenn die Behandlung teuer wird
  • Weniger Ausfallzeit, wenn Sie ernsthaft krank werden
Ihren Fall mit mir besprechen
0
Jahre PKV-Beratung
Seit 2012 selbstständiger Makler
PKV
Im Mittelpunkt meiner Arbeit
Rat für rund 100 Maklerkollegen
0
ungebundene Beratung
allein in Ihrem Interesse
Berufsgruppen

Für jede Berufsgruppe gelten in der PKV eigene Regeln

Meine Mandanten stellen hohe Ansprüche an ihre Absicherung. Ich rechne deshalb mit Ihren eigenen Zahlen und gebe nichts auf Werbeversprechen der Versicherer.

Geschäftsführer

Ob Sie angestellt sind oder Ihre Gesellschaft beherrschen, bestimmt die Regeln für Wechsel und Zuschuss. Ihren Tarif und den Beitrag im Alter stimme ich darauf ab.

Selbstständige

Sie wählen Ihren Tarif frei und zahlen ihn ohne Arbeitgeberzuschuss. Ich achte darauf, dass der Beitrag auch in schwachen Geschäftsjahren machbar bleibt.

Unternehmer

Ihre eigene PKV plane ich zusammen mit dem Schutz Ihrer Familie, damit Partner und Kinder von Anfang an mitgedacht sind.

Gutverdiener

Über der Versicherungspflichtgrenze dürfen Sie wechseln. Ich sage Ihnen offen, ob sich das jetzt lohnt oder ob Sie besser warten.

Ergänzungen

Neben der PKV fehlen Geschäftsführern oft drei Bausteine

Jede dieser Ergänzungen bespreche ich nur, wenn sie zu Ihrer Lage passt. Was Sie nicht brauchen, lasse ich weg, auch wenn es sich gut verkaufen würde.

Berufsunfähigkeit

Können Sie Ihren Beruf nicht mehr ausüben, fällt Ihr Gehalt weg, während der PKV-Beitrag weiterläuft. Eine BU-Rente ersetzt dann Ihr Einkommen, damit Sie Lebensunterhalt und PKV weiter bezahlen können.

Pflegevorsorge

Die gesetzliche Pflegeversicherung deckt im Pflegefall nur einen Teil der Kosten. Eine private Pflegevorsorge zahlt zusätzlich und schützt Ihre Ersparnisse vor dem Eigenanteil.

Altersvorsorge

Im Ruhestand zahlen Sie Ihre PKV aus Rente und Ersparnissen. Deshalb gehört der PKV-Beitrag von Anfang an in die Planung Ihrer Altersvorsorge.

Kontakt

Sprechen Sie mit mir, bevor Sie einen PKV-Antrag stellen

Marcus Knispel – Erstgespräch vereinbaren
Erstgespräch

Im Erstgespräch klären wir, ob die PKV zu Ihnen passt

Den Termin suchen Sie sich online selbst aus. Wir sprechen dann am Telefon oder per Video, und wenn Ihnen ein persönliches Treffen lieber ist, finden wir auch dafür einen Weg.

Erstgespräch mit mir vereinbaren
Marcus Knispel – Anruf oder E-Mail
Direktkontakt

Rufen Sie mich an oder schreiben Sie mir

Eine kurze Frage vorab beantworte ich Ihnen gern direkt. Erreiche ich Sie nicht sofort, melde ich mich in der Regel am selben Tag zurück.

0171 6241428